Geld bedeutet Zeit – Wie die alternde Schweiz dem Finanzsektor neue Wachstumschancen eröffnet
Rund CHF 600'000.–. So hoch liegt das mittlere Nettovermögen von Schweizer Paarhaushalten ab 75 Jahren. Bei den unter 44-Jährigen sind es gerade mal CHF 70'000.–. Zwischen diesen beiden Eckwerten liegt mehr als nur der Altersunterschied. Hier zeichnen sich für die kommenden Jahre Verschiebungen ab, die der Schweizer Finanzsektor noch deutlicher zu spüren bekommen wird, als man das heute in vielen Strategiepapieren vorzeichnet. Insbesondere für Werbetreibende aus dem Finanz- und Versicherungssektor liefert dieser Artikel spannende Insights für die zukünftige Mediastrategie.
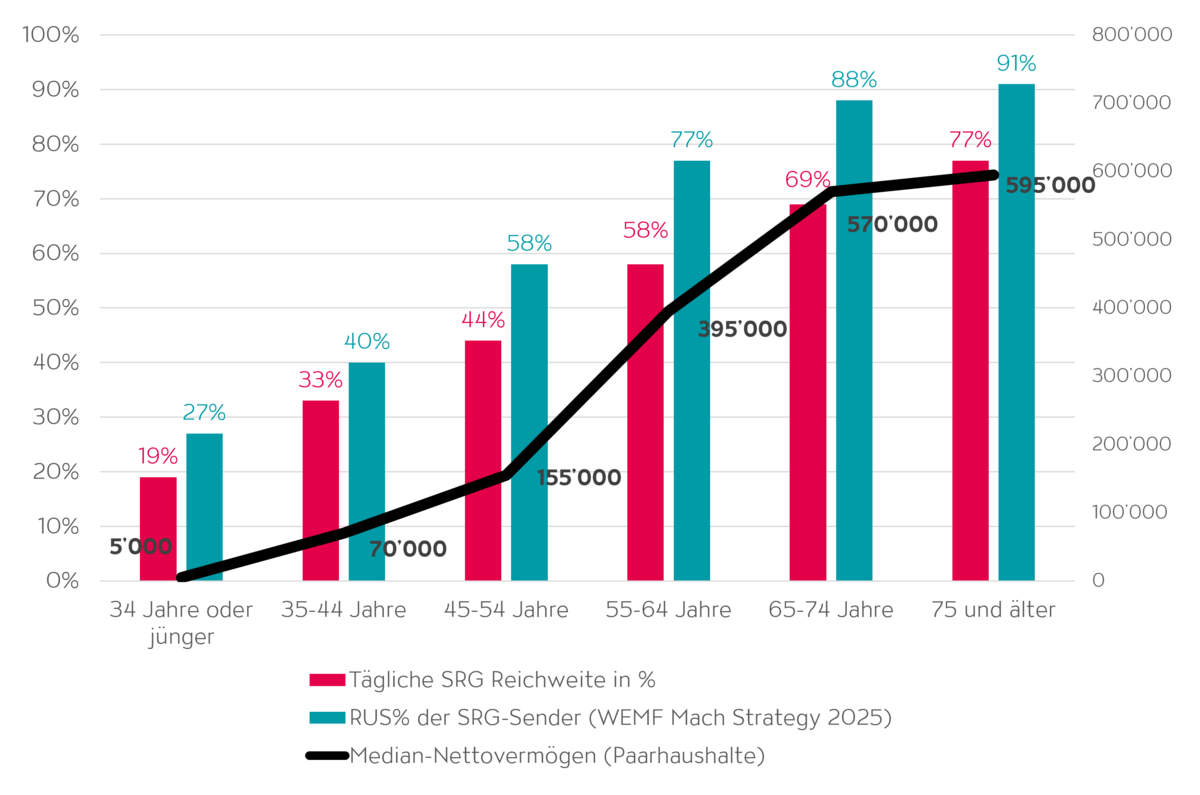
Quellen: 1. BfS (SILC Daten 2022) / Deloitte. 2. Mediapulse TV Data (durchschnittliche tägliche Nettoreichweite in % aller SRG-Sender. 3. WEMF MACH Strategy, RUS der SRG Sender.
Dass ältere Haushalte mehr besitzen als jüngere, überrascht zunächst niemanden. Wer länger arbeitet, hat länger in die Vorsorge-Säulen eingezahlt, die Hypothek abgetragen, von gestiegenen Baulandpreisen profitiert und weitere Reserven aufgebaut.
Interessant wird es indes erst, wenn man sich fragt, was mit diesem Vermögen in den nächsten Jahren passieren wird. Die Schweiz steht vor der grössten Vermögensübertragung ihrer Geschichte. Jährlich werden über CHF 100 Milliarden vererbt oder verschenkt – mehr als doppelt so viel, wie die gesamte AHV pro Jahr auszahlt. Das Kapital, das über mindestens ein Arbeitsleben hinweg entstanden ist, wandert nach und nach an die nächste Generation, und damit stellen sich viele Fragen. Beispielsweise: Wie übergibt man ein Vermögen, ohne die Familie zu spalten? Wie plant man einen Nachlass, der nicht erst im Erbfall für Überraschungen sorgt? Und wer begleitet diesen Prozess so umsichtig, dass nicht auch noch ein Gerichtsfall entsteht?
Erste Banken und Vermögensverwalter, die diese Entwicklung ernst nehmen, verabschieden sich zunehmend von der Vorstellung, Wealth Management sei in erster Linie Anlagegeschäft. Gefragt sind stattdessen Angebote, die über mehrere Generationen funktionieren: Erbschaftsplanung, die Übergabe von Unternehmensanteilen, die Absicherung von Partnern, manchmal auch die Vermittlung zwischen familiären Erwartungen. Wer hier rechtzeitig ansetzt, gewinnt in der Regel nicht nur einen Kunden, sondern gleich eine ganze nächste Generation dazu. Gerade weil Vermögens- und Vorsorgefragen ein hohes Mass an Vertrauen voraussetzen, suchen Schweizerinnen und Schweizer bei diesen Entscheidungen nach verlässlicher Orientierung. Die öffentlich-rechtlichen Medien der SRG bieten dafür seit jeher einen äusserst glaubwürdigen Rahmen, welcher mehrfach empirisch belegt wurde.
Daneben verändert sich etwas, das auf den ersten Blick weniger mit Geld zu tun hat: das Gefühl dafür, wie lange das eigene Leben eigentlich dauern wird. Wer heute die 50 überschreitet, rechnet selbstverständlicher mit 90 Lebensjahren und damit deutlich mehr, als das bei früheren Generationen der Fall gewesen war. Das verändert auch den Blick auf die Vorsorge. Die dritte Säule wird seltener nur als Mittel zur Steueroptimierung verstanden, sondern zunehmend als Baustein für ein langes, selbstbestimmtes Leben.
Wie gross das Fundament ist, auf dem dieses Bedürfnis ruht, zeigen Zahlen der Schweizerischen Nationalbank: Allein auf Bankkonten und in Wertschriftendepots, inklusive Säule 3a, liegen über CHF 1’500 Milliarden an Bar- und Anlagevermögen privater Haushalte, der grösste Teil davon bei den Haushalten ab 50 Jahren. Entsprechend umsichtig wird dieses Kapital in den kommenden Jahren neu ausgerichtet werden müssen.
Vorsorgeprodukte beantworten damit eine sehr drängende Sorge: Reicht das Geld tatsächlich, wenn man deutlich länger lebt, als die eigenen Eltern es getan haben, und die Ansprüche und damit auch die Kosten des Lebens höher sind?
Darin steckt ein Gedanke, der sich durch das gesamte Finanzverhalten dieser Generation zieht: Zeit hat sich zu einer eigenen Art von Währung entwickelt. Immer mehr Menschen beurteilen eine Finanzentscheidung nicht nur danach, welche Rendite sie verspricht, sondern danach, wie viel Ruhe und zeitliche Freiheit sie ihnen zurückgibt. Eine Lösung, die Komplexität beseitigt oder zumindest deutlich reduziert und damit Planungssicherheit schafft, wird oft höher geschätzt als eine, die auf dem Papier zwar mehr abwirft, aber ständige Aufmerksamkeit verlangt. Wer sein Vermögen geordnet hat, kauft sich im Grunde etwas anderes zurück: Zeit für die Familie, für Reisen, für Dinge, die in früheren Jahren liegen geblieben sind, weil das Geschäftliche Vorrang hatte.
Für Finanzdienstleister heisst das bei ihrer Produkte- und Beratungswerbung: Weniger beeindrucken, mehr erklären. Komplexe Produkte verlieren an Zuspruch, wenn es um Nachlassplanung oder langfristige Vorsorge geht. Was da vielmehr zählt, ist Verlässlichkeit, und die entsteht nicht durch einen einzelnen Auftritt, sondern durch ein Umfeld, das über Jahre hinweg als seriös wahrgenommen wird. Klassische Medien wie das Fernsehen bringen genau das mit: ein Informationsklima, das nicht nur auf schnelle Reichweite zielt, sondern auf Glaubwürdigkeit, und das sich als Ort bewährt hat, an dem auch komplexe, langfristige Finanzthemen nachvollziehbar eingeordnet werden. Wer in diesem Umfeld Präsenz zeigt, baut nicht einfach Bekanntheit auf, sondern etwas, das in der Finanzbranche deutlich seltener und deutlich wertvoller ist: Vertrauen über einen langen Zeitraum aufbauen und durch Konsistenz erhalten.
Die Generation 50+ verfügt über das Kapital, die Lebenserfahrung und zunehmend auch über die Zeit, ihre finanzielle Zukunft in Ruhe zu regeln. Wer sie wirklich erreichen will, muss weniger verkaufen und mehr einordnen, weniger drängen und mehr mitdenken. Erklärungsbedürftige Finanzdienstleistungen und langfristige Vorsorgelösungen verkaufen sich am Ende fast immer über Vertrauen, und Vertrauen entsteht am ehesten dort, wo eine Marke über Jahre im Gedächtnis bleibt.
Wer heute über 50 ist, verfügt meistens über das höchste Nettovermögen vor der Rente und plant aktiv die nächsten 30 bis 40 Lebensjahre. Wer als Marke in diesem Sektor nachhaltig wachsen will, muss seine Mediastrategie anpassen und diese Zielgruppe als entscheidenden Werttreiber etablieren.
Die öffentlich-rechtlichen TV-Umfelder der SRG bieten Banken, Versicherungen und Vermögensverwaltern genau diese Mischung aus Glaubwürdigkeit und Reichweite, um sowohl die vermögende Generation 50+ als auch die nachfolgenden Erben im entscheidenden Moment ihrer Lebensplanung verlässlich zu erreichen.
Dieses Muster wiederholt sich branchenübergreifend auch bei Themen wie Wellbeing, Gesundheit und Reisen. Der Finanzsektor ist hierbei zeitlich nicht voraus – aber er liefert die Grundlagen für die sorgenfreie Finanzierung dieser immer wichtigeren Bausteine der Lebensqualität.
Autor: Matthias Niklowitz, Wirtschaftsjournalist und Analyst bei HZ Insurance
Facts & Figures zu Vermögen und Finanzplanung in der Schweiz
- Mehr Ältere bis 2050: Die Zahl der über 65-Jährigen wächst bis 2050 um 51 %, von 1,77 Mio. auf 2,68 Mio. Personen bei einer Gesamtbevölkerung von 10,5 Mio. Damit stellt diese Gruppe künftig gut ein Viertel der Bevölkerung, und ihre Bedürfnisse prägen zunehmend Nachfrage, Angebot und Politik. (Quelle: BFS Referenzszenario)
- Höchstes Vermögen bei den Älteren: Paarhaushalte zwischen 65 und 74 Jahren sowie ab 75 Jahren verfügen mit knapp CHF 600'000 über das höchste Median-Nettovermögen der Schweiz, bei unter 34-Jährigen sind es nur etwa CHF 5'000.–. Über ein langes Erwerbsleben hinweg angespartes Vermögen konzentriert sich damit deutlich in den höheren Altersgruppen. (Quelle: Deloitte/BFS)
- Einkommens-Peak im Erwerbsleben: Mit CHF 60'313.– verfügbarem Äquivalenzeinkommen pro Jahr erreichen die 50- bis 64-Jährigen die höchste laufende Kaufkraft vor dem Renteneintritt. (Quelle: BFS, SILC 2024)
- Rekord-Erbvolumen: In der Schweiz werden jährlich rund CHF 100 Milliarden vererbt oder verschenkt (eine Verdopplung innerhalb der letzten 15 Jahre). Die Empfänger:innen sind im Schnitt 50-55 Jahre alt. (Quelle: Universität Lausanne / VZ VermögensZentrum)
- Milliardenschweres Bar- und Anlagevermögen: Auf Bankkonten und in Wertschriftendepots privater Haushalte liegen inklusive Säule 3a über CHF 1’500 Milliarden an liquiden Mitteln, wovon sich der überwiegende Teil bei der Generation 50+ konzentriert. (Quelle: SNB Finanzierungsrechnung der Schweiz)
- Hohe Glaubwürdigkeit: Öffentlich-rechtliche TV-Umfelder (SRG SSR) geniessen in der Schweiz mit über 70–80 % Vertrauenswerten das höchste Informationsvertrauen aller Mediengattungen. (Quelle: Forschungszentrum Öffentlichkeit und Gesellschaft fög)
Mehr Informationen und Antworten direkt von: