Il tempo è denaro: la Svizzera che invecchia apre nuove opportunità di crescita al settore finanziario
Circa CHF 600.000: questo è il patrimonio netto medio delle coppie svizzere di oltre 75 anni. Per gli under 44, questa cifra ammonta ad appena CHF 70.000. Tra questi due valori fondamentali c’è molto di più della semplice differenza d’età. In questo ambito per i prossimi anni si delineano dei cambiamenti che il settore finanziario svizzero percepirà in modo ancora più netto rispetto a quanto delineato oggi in molti documenti strategici. Questo articolo fornisce spunti interessanti per la futura strategia mediatica, in particolare per gli inserzionisti del settore finanziario e assicurativo.
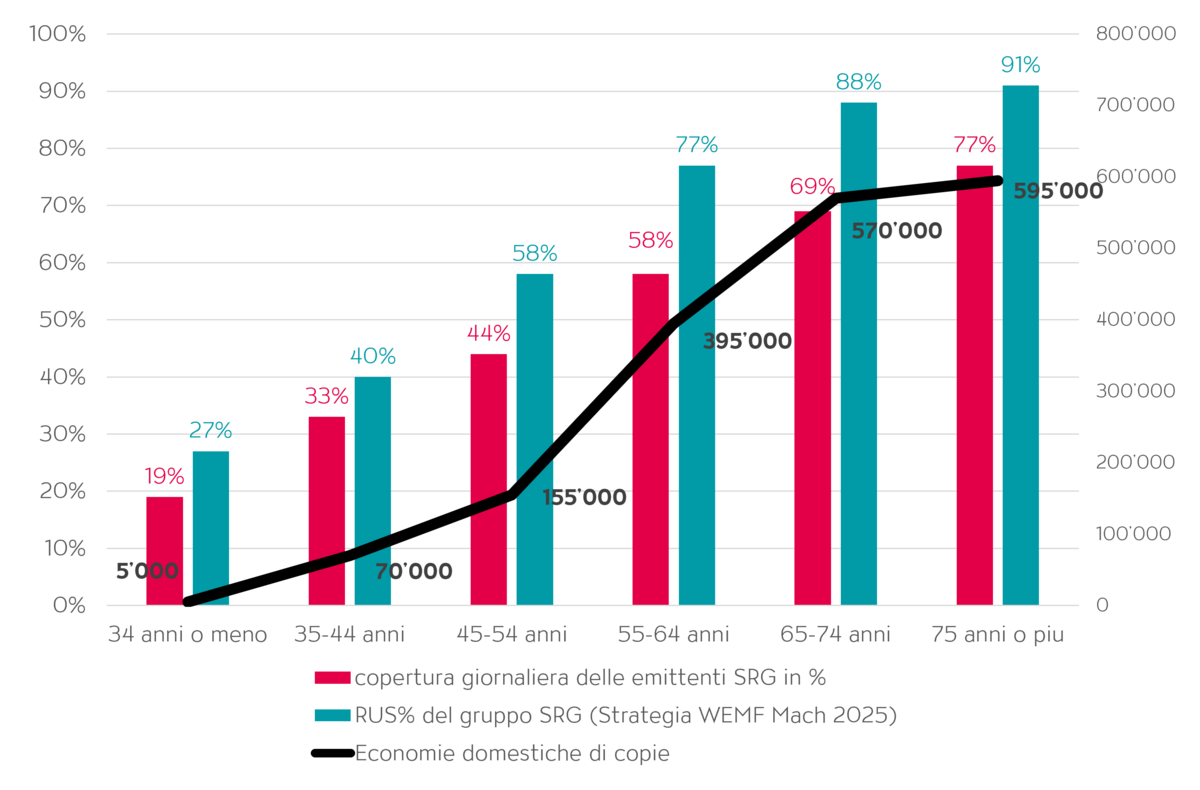
Fonti: 1. UST (dati SILC 2022)/Deloitte. 2. Mediapulse TV Data (penetrazione media giornaliera netta in % di tutti i canali SSR. 3. WEMF MACH Strategy, RUS dei canali SSR.
Non sorprende che le economie domestiche più anziane posseggano di più di rispetto a quelle più giovani: chi lavora più a lungo ha versato più a lungo nei pilastri previdenziali, detratto l’ipoteca, beneficiato dell’aumento dei prezzi dei terreni edificabili e costituito ulteriori riserve.
Tuttavia, la questione si fa interessante solo se ci si chiede cosa ne sarà di questo patrimonio nei prossimi anni. La Svizzera si trova ad affrontare il più grande trasferimento di patrimonio della sua storia: ogni anno vengono ereditati o donati oltre 100 miliardi di CHF, più del doppio dell’importo versato annualmente dall’AVS totale. Il capitale creato nel corso di almeno una vita lavorativa si sta gradualmente trasferendo alla generazione successiva, ponendo molti interrogativi. Ad esempio: Come si fa a cedere una fortuna senza dividere la famiglia? Come pianificare un’eredità che non riservi sorprese al momento della successione? E chi può seguire questo processo con la dovuta attenzione per evitare un altro caso giudiziario?
Le banche e i gestori patrimoniali che prendono sul serio questo sviluppo abbandonano sempre più l’idea che la gestione del patrimonio sia principalmente un’attività di investimento. Sono richieste, invece, offerte adatte a più generazioni: pianificazione dell’eredità, trasferimento di quote aziendali, tutela dei partner e talvolta anche mediazione tra le aspettative familiari. Chi interviene tempestivamente di solito non acquisisce solo un cliente, ma anche l’intera generazione a seguire. Proprio perché le questioni patrimoniali e previdenziali si basano su un elevato grado di fiducia, le famiglie svizzere cercano una consulenza affidabile che le aiuti a prendere queste decisioni. I media di servizio pubblico dei canali SSR offrono da sempre un quadro estremamente credibile, più volte comprovato empiricamente.
Oltre ai dati monetari, sta cambiando un fattore che a prima vista ha meno a che fare con il denaro: la sensazione di quanto durerà effettivamente la propria vita. Chi oggi supera i 50 anni, si aspetta naturalmente di raggiungerne i 90; un’aspettativa molto più lunga rispetto alle generazioni precedenti. Ciò cambia anche la prospettiva sulla previdenza: il terzo pilastro viene considerato più raramente solo come un mezzo per ottimizzare le imposte, ma sempre più spesso come un elemento di una vita lunga e autodeterminata.
Le cifre della Banca nazionale svizzera mostrano quanto siano grandi le fondamenta su cui poggia questa esigenza: soltanto sui conti bancari e nei depositi titoli, incluso il terzo pilastro, ammontano a oltre 1500 miliardi di franchi in contanti e investimenti delle economie domestiche, la maggior parte dei quali nei nuclei con età dai 50 anni in su. Di conseguenza, questo capitale dovrà essere ridistribuito con cautela nei prossimi anni.
I prodotti di previdenza rispondono così a una preoccupazione molto pressante: il denaro basterà davvero quando l’aspettativa di vita è migliore di quella dei propri genitori e le esigenze (e quindi anche il costo della vita) sono più elevate?
Il concetto racchiude in sé un’idea che accompagna l’intero comportamento finanziario di questa generazione: il tempo si è trasformato in un tipo di moneta a sé stante. Sempre più persone giudicano una decisione finanziaria non solo in base al rendimento che promette, ma anche alla tranquillità e alla libertà di tempo che concede loro. Una soluzione che elimina o perlomeno riduce sensibilmente la complessità e quindi garantisce sicurezza di pianificazione è spesso apprezzata più di una soluzione che, pur essendo più dispendiosa sulla carta, richiede un’attenzione costante. Chi si è occupato del proprio patrimonio, in sostanza acquista qualcos’altro: tempo da dedicare alla famiglia, ai viaggi, alle cose che negli anni passati sono state trascurate perché le questioni finanziarie avevano la precedenza.
Per i fornitori di servizi finanziari, nella loro pubblicizzazione di prodotti e consulenza ciò significa stupire meno e spiegare in modo più chiaro. I prodotti complessi vengono meno apprezzati quando si tratta di pianificazione della successione o di previdenza a lungo termine; ciò che conta è piuttosto l’affidabilità, che non nasce da una singola presenza, ma da un ambiente considerato serio nel corso degli anni. Il mezzo di comunicazione classico come la televisione porta con sé proprio questo: un clima informativo che mira a raggiungere rapidamente la penetrazione e alla credibilità, e che si sia affermato come un luogo in cui anche questioni finanziarie complesse e a lungo termine vengono inquadrate in modo comprensibile. Chi si fa notare in questo ambito non accumula semplicemente notorietà, ma qualcosa che nel settore finanziario è molto più raro e molto più prezioso: fiducia costruita nel lungo periodo e mantenuta grazie alla coerenza.
La generazione degli over 50 dispone del capitale, dell’esperienza di vita e, in misura crescente, anche del tempo per gestire con calma il proprio futuro finanziario. Chi vuole davvero ottenere gli stessi risultati deve vendere meno e mettere più in ordine, spingere meno e riflettere di più. Alla fine, i servizi finanziari che necessitano di spiegazioni e le soluzioni previdenziali a lungo termine si vendono quasi sempre sulla fiducia, e la fiducia nasce più facilmente laddove un marchio rimane impresso nella memoria per molto tempo.
Chi oggi ha più di 50 anni dispone di solito del patrimonio netto più elevato prima della pensione e pianifica attivamente i prossimi 30-40 anni. Chi vuole crescere in modo duraturo come marchio in questo settore deve adeguare la propria strategia mediatica e fare di questo gruppo target un fattore di valorizzazione decisivo.
Il contesto televisivo di diritto pubblico della SSR offre a banche, assicurazioni e gestori patrimoniali proprio questo mix di credibilità e penetrazione per raggiungere in modo affidabile sia la benestante generazione di ultracinquantenni che gli eredi successivi nel momento decisivo della loro pianificazione di vita.
Questo schema si ripete in tutti i settori, anche per temi come benessere, salute e viaggi. Il settore finanziario non è in anticipo rispetto ai tempi, ma fornisce le basi per finanziamenti senza preoccupazioni di questi elementi sempre più importanti della qualità della vita.
Autore: Matthias Niklowitz, giornalista economico e analista presso HZ Insurance
Fatti e dati su patrimonio e pianificazione finanziaria in Svizzera
- Aumento della popolazione anziana entro il 2050: il numero degli over 65 crescerà del 51% entro il 2050, passando da 1,77 milioni a 2,68 milioni di persone su una popolazione totale di 10,5 milioni. Ciò significa che in futuro questo gruppo rappresenterà poco più di un quarto della popolazione e che le sue esigenze influenzeranno sempre di più la domanda, l’offerta e la politica. (Fonte: Scenario di riferimento UST)
- Patrimonio più elevato tra le persone anziane: Le economie domestiche costituite da coppie di età compresa tra i 65 e i 74 anni nonché dai 75 anni in su dispongono del patrimonio netto mediano più elevato della Svizzera con quasi CHF 600.000, mentre per le persone under 34 anni si arriva a soli CHF 5.000. Il patrimonio risparmiato nel corso di una lunga vita lavorativa si concentra quindi chiaramente nelle fasce d’età più elevate. (Fonte: Deloitte/UST)
- Picco del reddito nella vita lavorativa: Con un reddito equivalente di CHF 60.313 all’anno, le persone di età compresa tra i 50 e i 64 anni raggiungono il massimo potere d’acquisto corrente prima del pensionamento. (Fonte: UST, SILC 2024)
- Volume ereditario record: In Svizzera ogni anno vengono lasciati in eredità o donati circa 100 miliardi di CHF (numero raddoppiato negli ultimi 15 anni). Il destinatario ha in media 50-55 anni. (Fonte: Università di Losanna/VZ VermögensZentrum)
- Capitale fisso e di contanti da miliardi di franchi: Il conto bancario e il deposito titoli delle economie domestiche private, incluso il terzo pilastro, ammontano a oltre 1.500 miliardi di CHF di liquidità, la maggior parte dei quali si concentra nella generazione degli over 50. (Fonte: BNS, Conto finanziamenti della Svizzera)
- Forte credibilità: Con un valore oltre il 70-80%, in Svizzera gli ambienti televisivi di diritto pubblico (SRG SSR) godono della massima affidabilità nell’informazione tra tutte le categorie di media. (Fonte: Centro di ricerca per la sfera pubblica e la società dell’Università di Zurigo (fög)
Maggiori informazioni direttamente da: