L’argent, c’est du temps: comment le vieillissement de la population suisse ouvre de nouvelles perspectives de croissance dans le secteur financier
Environ CHF 600’000.–: c’est le patrimoine net médian des couples suisses de 75 ans et plus. Pour les moins de 44 ans, ce montant s’élève à peine à CHF 70’000.–. Entre ces deux valeurs, il n’y a pas qu’une différence d’âge. Les chiffres annoncent des bouleversements que le secteur financier suisse ressentira, ces prochaines années, bien davantage que ne le prévoient aujourd’hui nombre de plans stratégiques. Cet article apporte de précieux éclairages aux annonceurs du secteur de la finance et de l’assurance pour préparer leur future stratégie média.
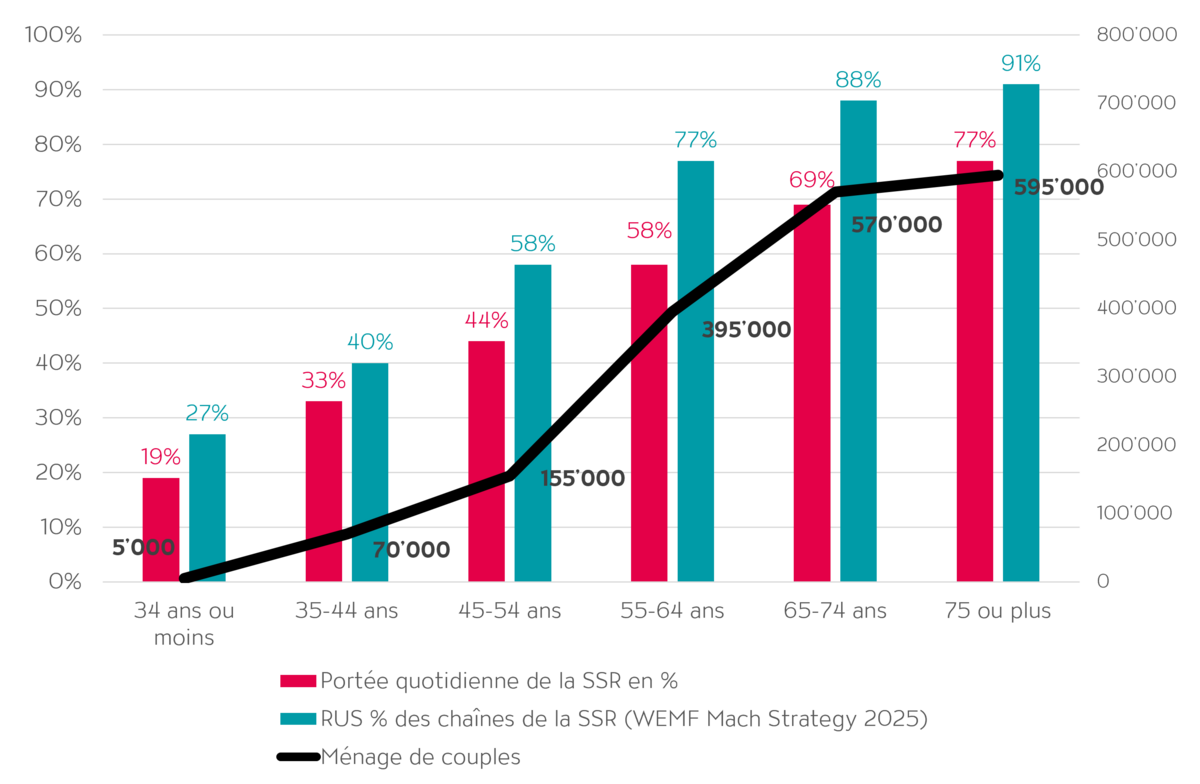
Sources: 1. OFS (données SILC 2022) / Deloitte. 2. Données TV Mediapulse (pénétration nette quotidienne moyenne en pourcentage de toutes les chaînes SSR). 3. REMP MACH Strategy, RUS des chaînes SSR.
Personne ne sera surpris de constater que les ménages plus âgés possèdent davantage que les jeunes. Avec les années, on cotise davantage à la prévoyance, on rembourse son hypothèque, on profite de la hausse du prix des terrains à bâtir et on se constitue des réserves.
La vraie question est ailleurs: que va devenir ce patrimoine dans les prochaines années? La Suisse s’apprête à connaître le plus grand transfert de patrimoine de son histoire.f Chaque année, plus de CHF 100 milliards sont transmis, par héritage ou par donation, soit plus du double de la somme versée sur la même période par l’ensemble de l’AVS. Accumulé pendant au moins toute une vie professionnelle, ce patrimoine passe progressivement à la génération suivante, soulevant au passage de nombreuses questions. Par exemple: comment transmettre un patrimoine sans déchirer la famille? Comment planifier une succession pour éviter les mauvaises surprises au moment du décès? Et qui peut accompagner cette transmission avec assez de doigté pour éviter qu’elle ne se termine devant les tribunaux?
Les banques et les gérants de fortune qui ont pris la mesure de cette évolution ne considèrent déjà plus la gestion de fortune comme une simple affaire de placements. Ce qui compte désormais, ce sont des prestations pensées pour plusieurs générations: planification de la succession, transmission de parts d’entreprise, protection des partenaires de vie ou encore conciliation entre les attentes des différents membres d’une famille. En agissant suffisamment tôt, on gagne généralement non seulement un client, mais aussi toute la génération qui suit. Les décisions touchant au patrimoine et à la prévoyance reposent largement sur la confiance. En Suisse, on cherche donc des repères solides pour les prendre. Les médias de service public de la SSR offrent depuis longtemps un cadre particulièrement crédible, comme l’ont confirmé plusieurs études.
En parallèle, une autre perception évolue, sans lien évident avec l’argent: notre rapport au temps qu’il nous reste à vivre. Passé 50 ans, envisager de vivre jusqu’à 90 ans paraît aujourd’hui bien plus naturel qu’aux générations précédentes Cela change également notre vision de la prévoyance. Le troisième pilier n’est plus seulement un outil d’optimisation fiscale: il devient aussi un moyen de préparer une vie longue, tout en restant maître de ses choix.
Les chiffres de la Banque nationale suisse montrent l’ampleur du patrimoine sur lequel repose ce besoin: à eux seuls, les comptes bancaires et les dépôts de titres des ménages privés, pilier 3a compris, totalisent plus de CHF 1’500 milliards de liquidités et de placements, détenus en majorité par les ménages de 50 ans et plus. Il faudra donc repenser avec soin la manière de gérer ces avoirs dans les années à venir.
Les produits de prévoyance répondent ainsi à une préoccupation urgente: notre argent suffira-t-il vraiment si l’on vit beaucoup plus longtemps que nos parents et alors que les attentes et le coût de la vie sont plus élevés?
Il y a là une idée qui se retrouve dans l’ensemble du comportement financier de cette génération: le temps est devenu une sorte de monnaie à part entière. De plus en plus de personnes jugent une décision financière non seulement en fonction du rendement qu’elle promet, mais aussi de la tranquillité d’esprit et de la liberté de disposer de son temps qu’elle procure. On préfère souvent une solution qui simplifie les choses et permet de se projeter sereinement à une autre, certes plus rentable sur le papier, mais qui exige une attention constante. Une personne qui a mis de l’ordre dans son patrimoine s’offre également autre chose: du temps pour sa famille, pour les voyages et pour tout ce qui a été mis de côté les années précédentes parce que les affaires passaient avant tout.
Pour les prestataires de services financiers, cela implique de revoir la manière de promouvoir leurs produits et leurs services de conseil: moins impressionner, mieux expliquer. Les produits complexes perdent en popularité lorsqu’il s’agit de planification successorale ou de prévoyance à long terme. Ce qui compte avant tout, c’est la fiabilité. Or celle-ci ne se construit pas en une seule prise de parole, mais grâce à une présence durable dans un environnement reconnu comme sérieux. C’est précisément la force des médias traditionnels comme la télévision: ils ne misent pas uniquement sur l’audience immédiate, mais aussi sur la crédibilité. Ils offrent un cadre éprouvé pour rendre accessibles des sujets financiers complexes, qui s’inscrivent dans la durée. Pour une marque, être présente dans cet environnement, ce n’est pas seulement gagner en notoriété. C’est aussi cultiver un atout bien plus rare – et bien plus précieux – dans la finance: une confiance qui se construit avec le temps et s’entretient par la constance.
Les 50 ans et plus disposent du capital, de l’expérience de vie et, de plus en plus, du temps nécessaire pour organiser sereinement leur avenir financier. Pour toucher ce public, il faut moins chercher à vendre et davantage expliquer, moins faire pression et mieux comprendre ses attentes. Les services financiers qui nécessitent des explications et les solutions de prévoyance à long terme se vendent presque toujours par le biais de la confiance. Et celle-ci s’instaure généralement lorsqu’une marque reste présente dans les esprits, année après année.
Les personnes âgées de 50 ans et plus sont celles qui disposent généralement de la fortune nette la plus élevée à l’approche de la retraite et planifient activement leurs 30 à 40 prochaines années. Pour inscrire leur croissance dans la durée, les marques du secteur doivent adapter leur stratégie média et faire de cette cible un véritable moteur de création de valeur.
Les chaînes de service public de la SSR offrent aux banques, aux assurances et aux gestionnaires de fortune une combinaison précieuse de crédibilité et de pénétration. De quoi toucher, au moment où se prennent les grandes décisions de vie, aussi bien les 50 ans et plus disposant d’un patrimoine important que la génération appelée à en hériter.
Ce schéma se retrouve également dans d’autres secteurs, notamment ceux du bien-être, de la santé et du voyage. Le secteur financier n’est pas en avance sur ces tendances, mais il permet de financer sereinement ces aspects de la qualité de vie, appelés à prendre toujours plus de place.
Auteur: Matthias Niklowitz, journaliste économique et analyste chez HZ Insurance
Faits et chiffres relatifs au patrimoine et à la planification financière en Suisse
- Plus de personnes âgées d’ici 2050: le nombre de personnes âgées de plus de 65 ans augmentera de 51% d’ici 2050, passant de 1,77 million à 2,68 millions de personnes pour une population totale de 10,5 millions. Ce groupe représentera donc un bon quart de la population et ses besoins influenceront de plus en plus la demande, l’offre et la politique. (Source: scénario de référence de l’OFS)
- Patrimoine le plus élevé chez les personnes âgées: avec près de CHF 600’000.–, les couples âgés de 65 à 74 ans et de 75 ans et plus disposent du patrimoine net médian le plus élevé de Suisse, contre CHF 5’000.– pour les moins de 34 ans. Le patrimoine épargné tout au long de la vie professionnelle se concentre donc nettement dans les tranches d’âge les plus hautes. (Source: Deloitte / OFS)
- Pic de revenu dans la vie active: les 50–64 ans affichent le pouvoir d’achat le plus élevé avant la retraite, avec un revenu disponible équivalent de CHF 60’313.– par an. (Source: OFS, SILC 2024)
- Volume record de successions: en Suisse, environ CHF 100 milliards sont transmis chaque année sous forme d’héritage ou de donation, soit un doublement en 15 ans. Les bénéficiaires sont en moyenne âgés de 50 à 55 ans. (Source: Université de Lausanne / VZ VermögensZentrum)
- Liquidités et placements se chiffrant en milliards: les comptes bancaires et les dépôts de titres des ménages privés (pilier 3a inclus) totalisent plus de CHF 1’500 milliards de liquidités et de placements. L’essentiel de ces avoirs est détenu par les 50 ans et plus. (Source: BNS, comptes financiers de la Suisse)
- Haute crédibilité: en Suisse, les environnements TV de service public (SRG SSR) bénéficient du niveau de confiance le plus élevé en matière d’information, tous genres médias confondus, avec des taux de 70 à 80%. (Source: fög, Centre de recherche Public et Société)
Plus d'infos et de réponses auprès de: